사망보험금의 검증 기준 상속재산이 되는 계약과 상속포기 뒤에도 받는 경계
사망보험금의 세금은 계약 구조가 정합니다. 고인이 보험료를 냈다면 상속재산으로 보아 상속세 대상이 되고, 상속인이 자기 돈으로 냈다면 세금이 붙지 않습니다. 상속세 및 증여세법 제8조와 제34조 기준입니다. 이 글은 계약서의 세 칸으로 사망보험금을 가르는 법과, 상속포기 뒤에도 받는 경계를 다룹니다.
계약서에서 볼 세 칸
보험 계약에는 계약자, 피보험자, 수익자가 있습니다. 계약자는 보험료를 내는 사람, 피보험자는 사망하면 보험금이 나오는 사람, 수익자는 보험금을 받는 사람입니다. 장례 뒤 보험증권을 찾으면 이 세 칸부터 확인합니다.
세법은 이름보다 실제로 보험료를 낸 사람을 봅니다. 계약자가 자녀로 되어 있어도 보험료를 고인 통장에서 냈다면 고인이 낸 것으로 봅니다. 납입 내역은 보험사에 요청하면 받을 수 있습니다.
계약 구조가 가르는 세금
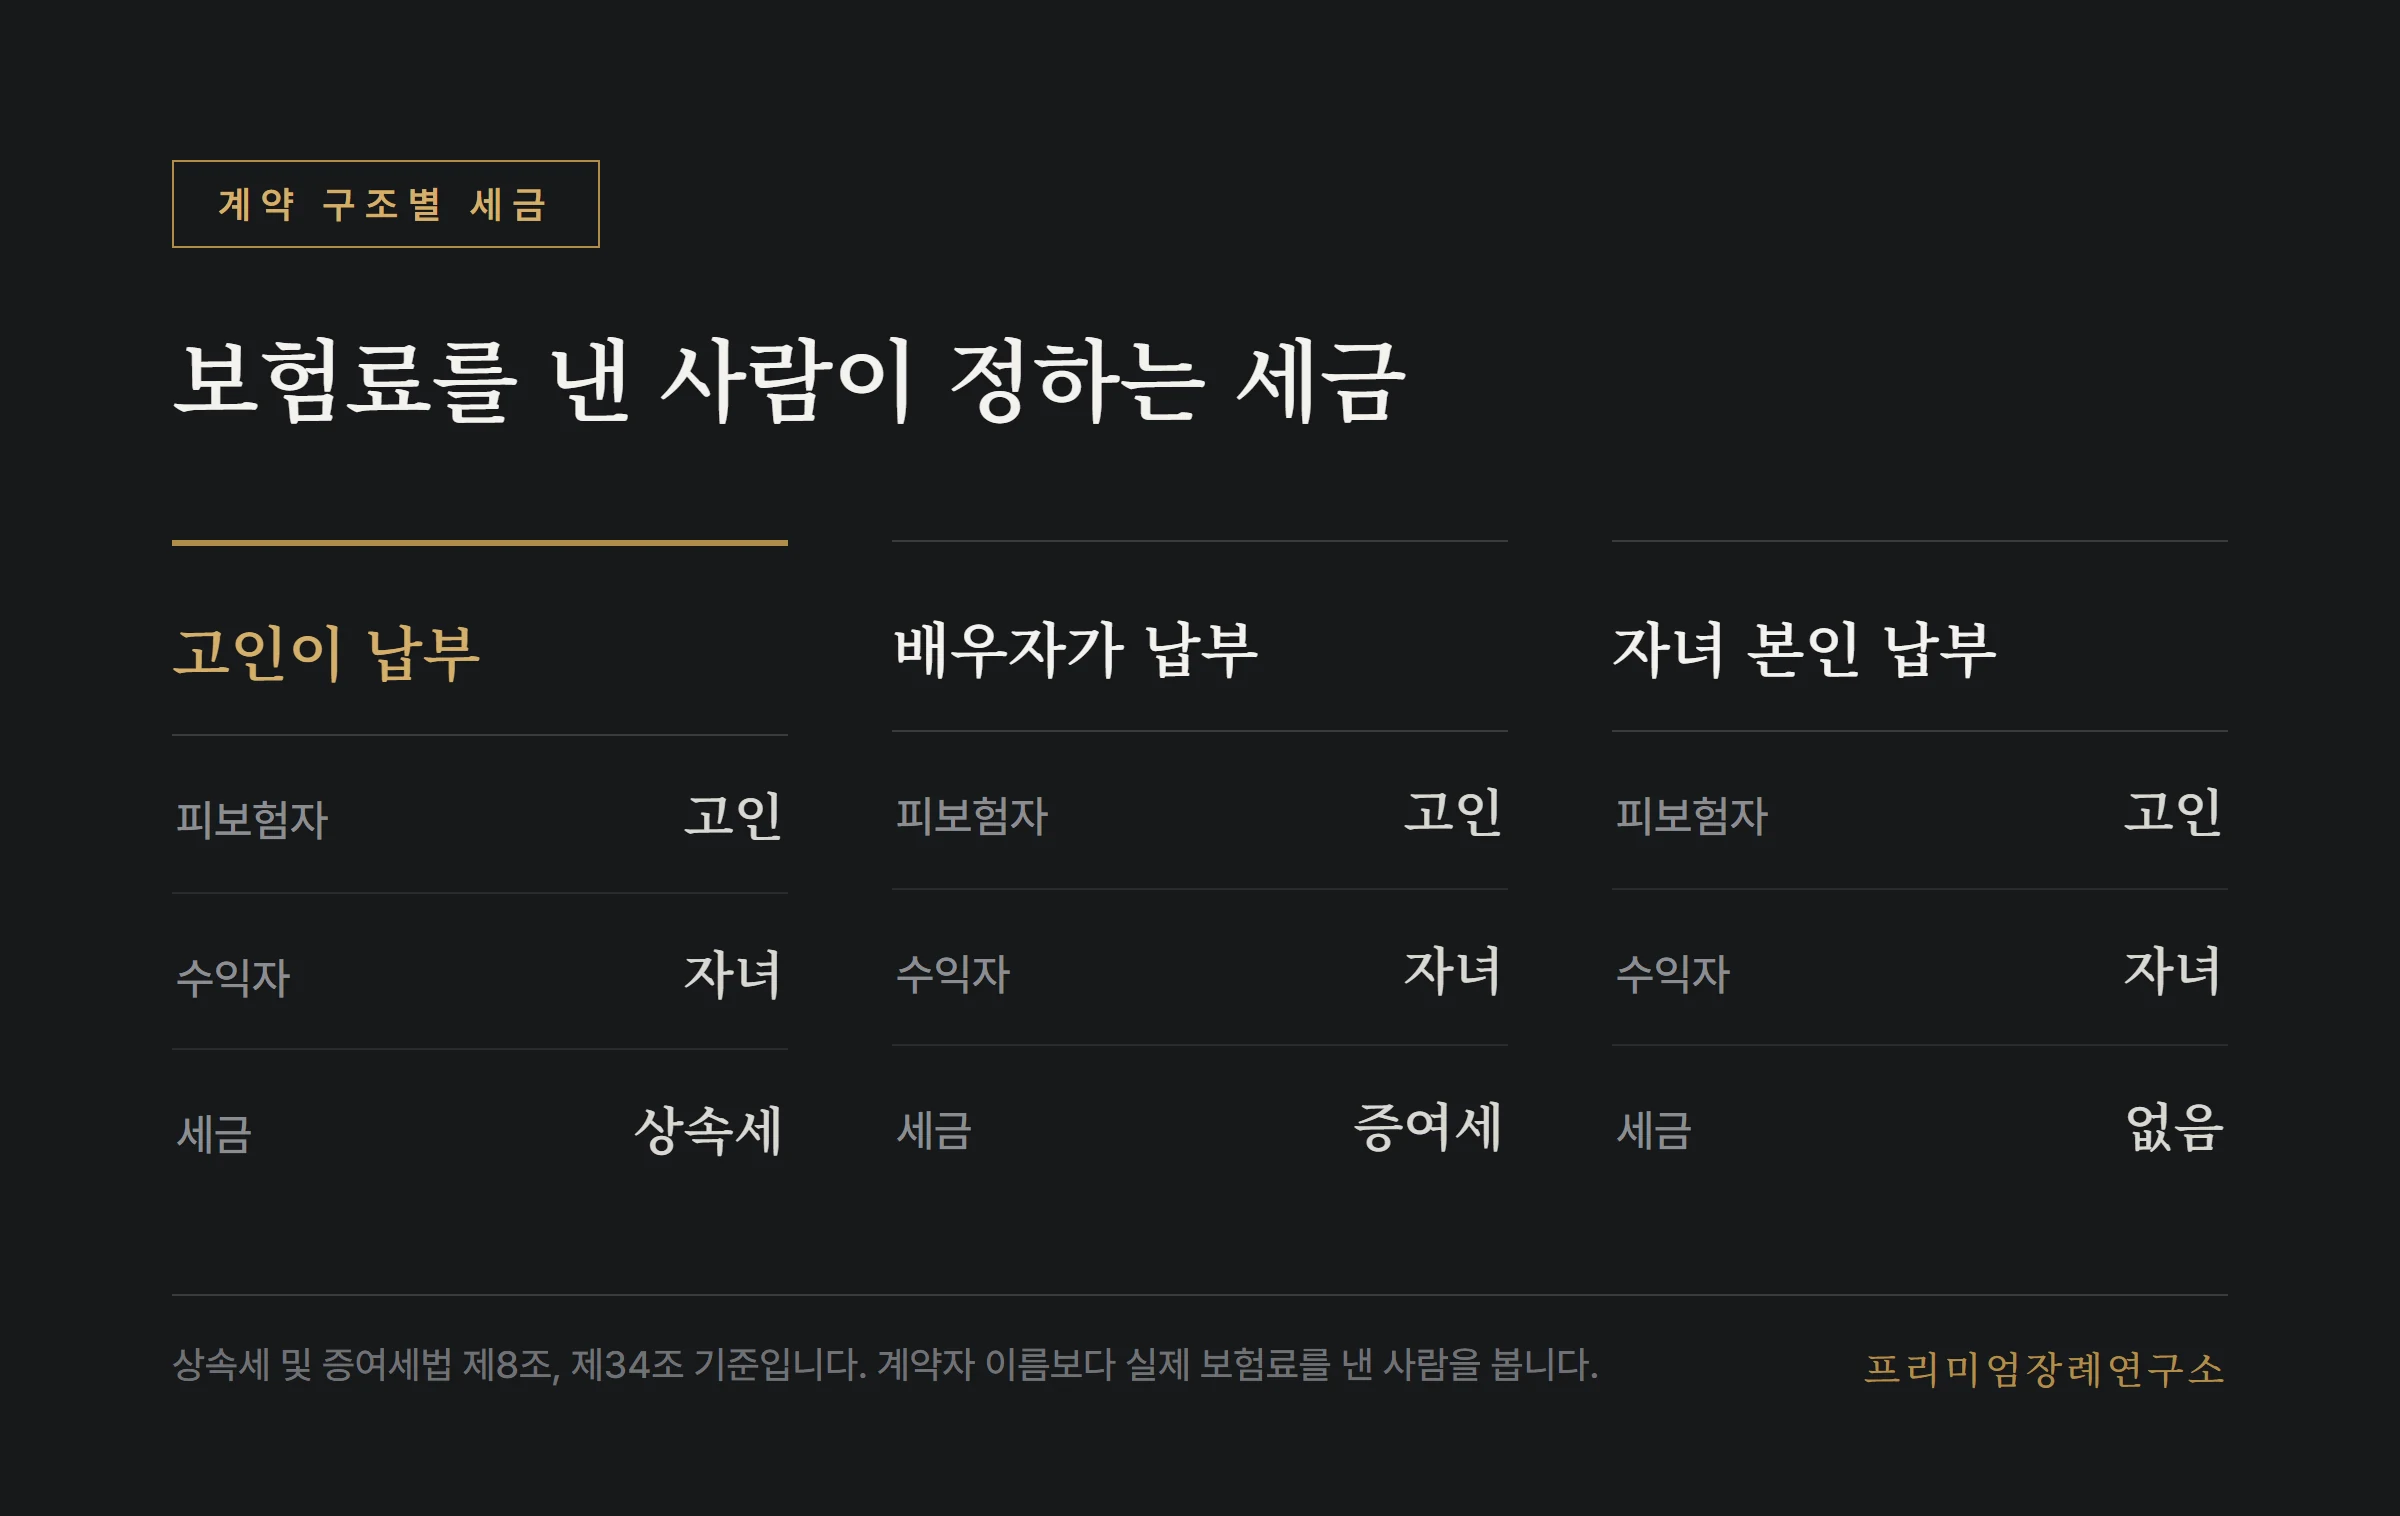
고인이 보험료를 내고 자녀가 수익자라면, 보험금은 민법상 상속재산은 아니지만 세법은 상속재산으로 봅니다. 이를 간주상속재산이라 부릅니다. 다른 상속재산과 합산해 상속공제를 뺀 뒤 세율이 걸립니다. 대신 보험금도 금융재산이라 금융재산상속공제를 받을 수 있습니다.
배우자가 보험료를 내고 자녀가 받았다면 배우자가 자녀에게 준 것으로 보아 증여세가 붙습니다. 자녀가 자기 돈으로 보험료를 내고 자녀가 받았다면 자녀 본인의 보험이므로 상속세도 증여세도 없습니다.
금융재산상속공제의 폭
상속세 대상이 된 보험금은 예금과 함께 순금융재산으로 묶여 공제를 받습니다. 순금융재산이 2000만원 이하이면 전액, 2000만원 초과 1억원 이하이면 2000만원, 1억원을 넘으면 20퍼센트를 공제하되 2억원이 한도입니다. 고인 명의의 대출은 순금융재산에서 먼저 빠지므로, 보험금이 커도 대출이 많으면 공제 폭은 줄어듭니다.
보험료 일부만 고인이 낸 경우
계약 중간에 보험료를 내는 사람이 바뀌었다면 보험금을 낸 비율대로 나눕니다. 전체 보험료의 70퍼센트를 고인이, 30퍼센트를 자녀가 냈다면 보험금의 70퍼센트만 상속재산으로 봅니다. 그래서 납입 내역을 연도별로 받아 두는 것이 세금 계산의 출발점입니다.
상속포기 뒤에도 받는 경계
빚이 많아 상속을 포기하려는 가족이 가장 먼저 묻는 것이 보험금입니다. 판례는 수익자가 상속인으로 지정된 보험금을 상속인의 고유재산으로 봅니다. 상속재산이 아니므로 상속을 포기해도 수익자로서 받을 수 있고, 고인의 채권자가 가져갈 수도 없습니다.
수익자를 정하지 않아 약관상 법정상속인이 받는 경우도 판례는 같은 원칙으로 봅니다. 다만 고인 본인이 수익자인 상해보험금이나 입원비처럼 생전에 고인이 받을 돈은 상속재산입니다. 이것까지 찾아 쓰면 단순승인으로 볼 수 있으니, 포기 전에는 손대지 않습니다. 기한과 서류는 상속포기의 운영 순서에 정리했습니다.
세법은 다르게 봅니다. 상속을 포기해도 고인이 보험료를 낸 사망보험금을 받았다면 상속세 계산에는 들어가고, 받은 보험금 비율만큼 상속세를 나눠 낼 의무도 생깁니다.
청구 기한과 숨은 보험 찾기
보험금 청구권은 3년이 지나면 소멸합니다. 상법 제662조의 기준입니다. 장례 직후에는 놓치기 쉬우니, 사망신고 때 함께 신청하는 안심상속 원스톱서비스로 고인의 보험 가입 내역을 조회합니다. 생명보험과 손해보험 계약이 한 번에 나옵니다. 카드사 부가 보험이나 회사 단체보험처럼 가족이 모르던 계약이 여기서 나오는 경우가 많습니다.
청구 때는 사망진단서나 시체검안서, 가족관계증명서, 수익자 신분증과 통장 사본을 냅니다. 수익자가 법정상속인이면 상속인 전원의 서류를 요구하는 보험사가 많습니다. 수익자가 여러 명이면 약관이나 지정 비율대로 나눠 받고, 비율이 없으면 법정상속분을 따르는 것이 일반적입니다. 한 사람이 대표로 받아 나누려면 다른 수익자의 위임장이 필요합니다.
사망보험금 판단의 기준
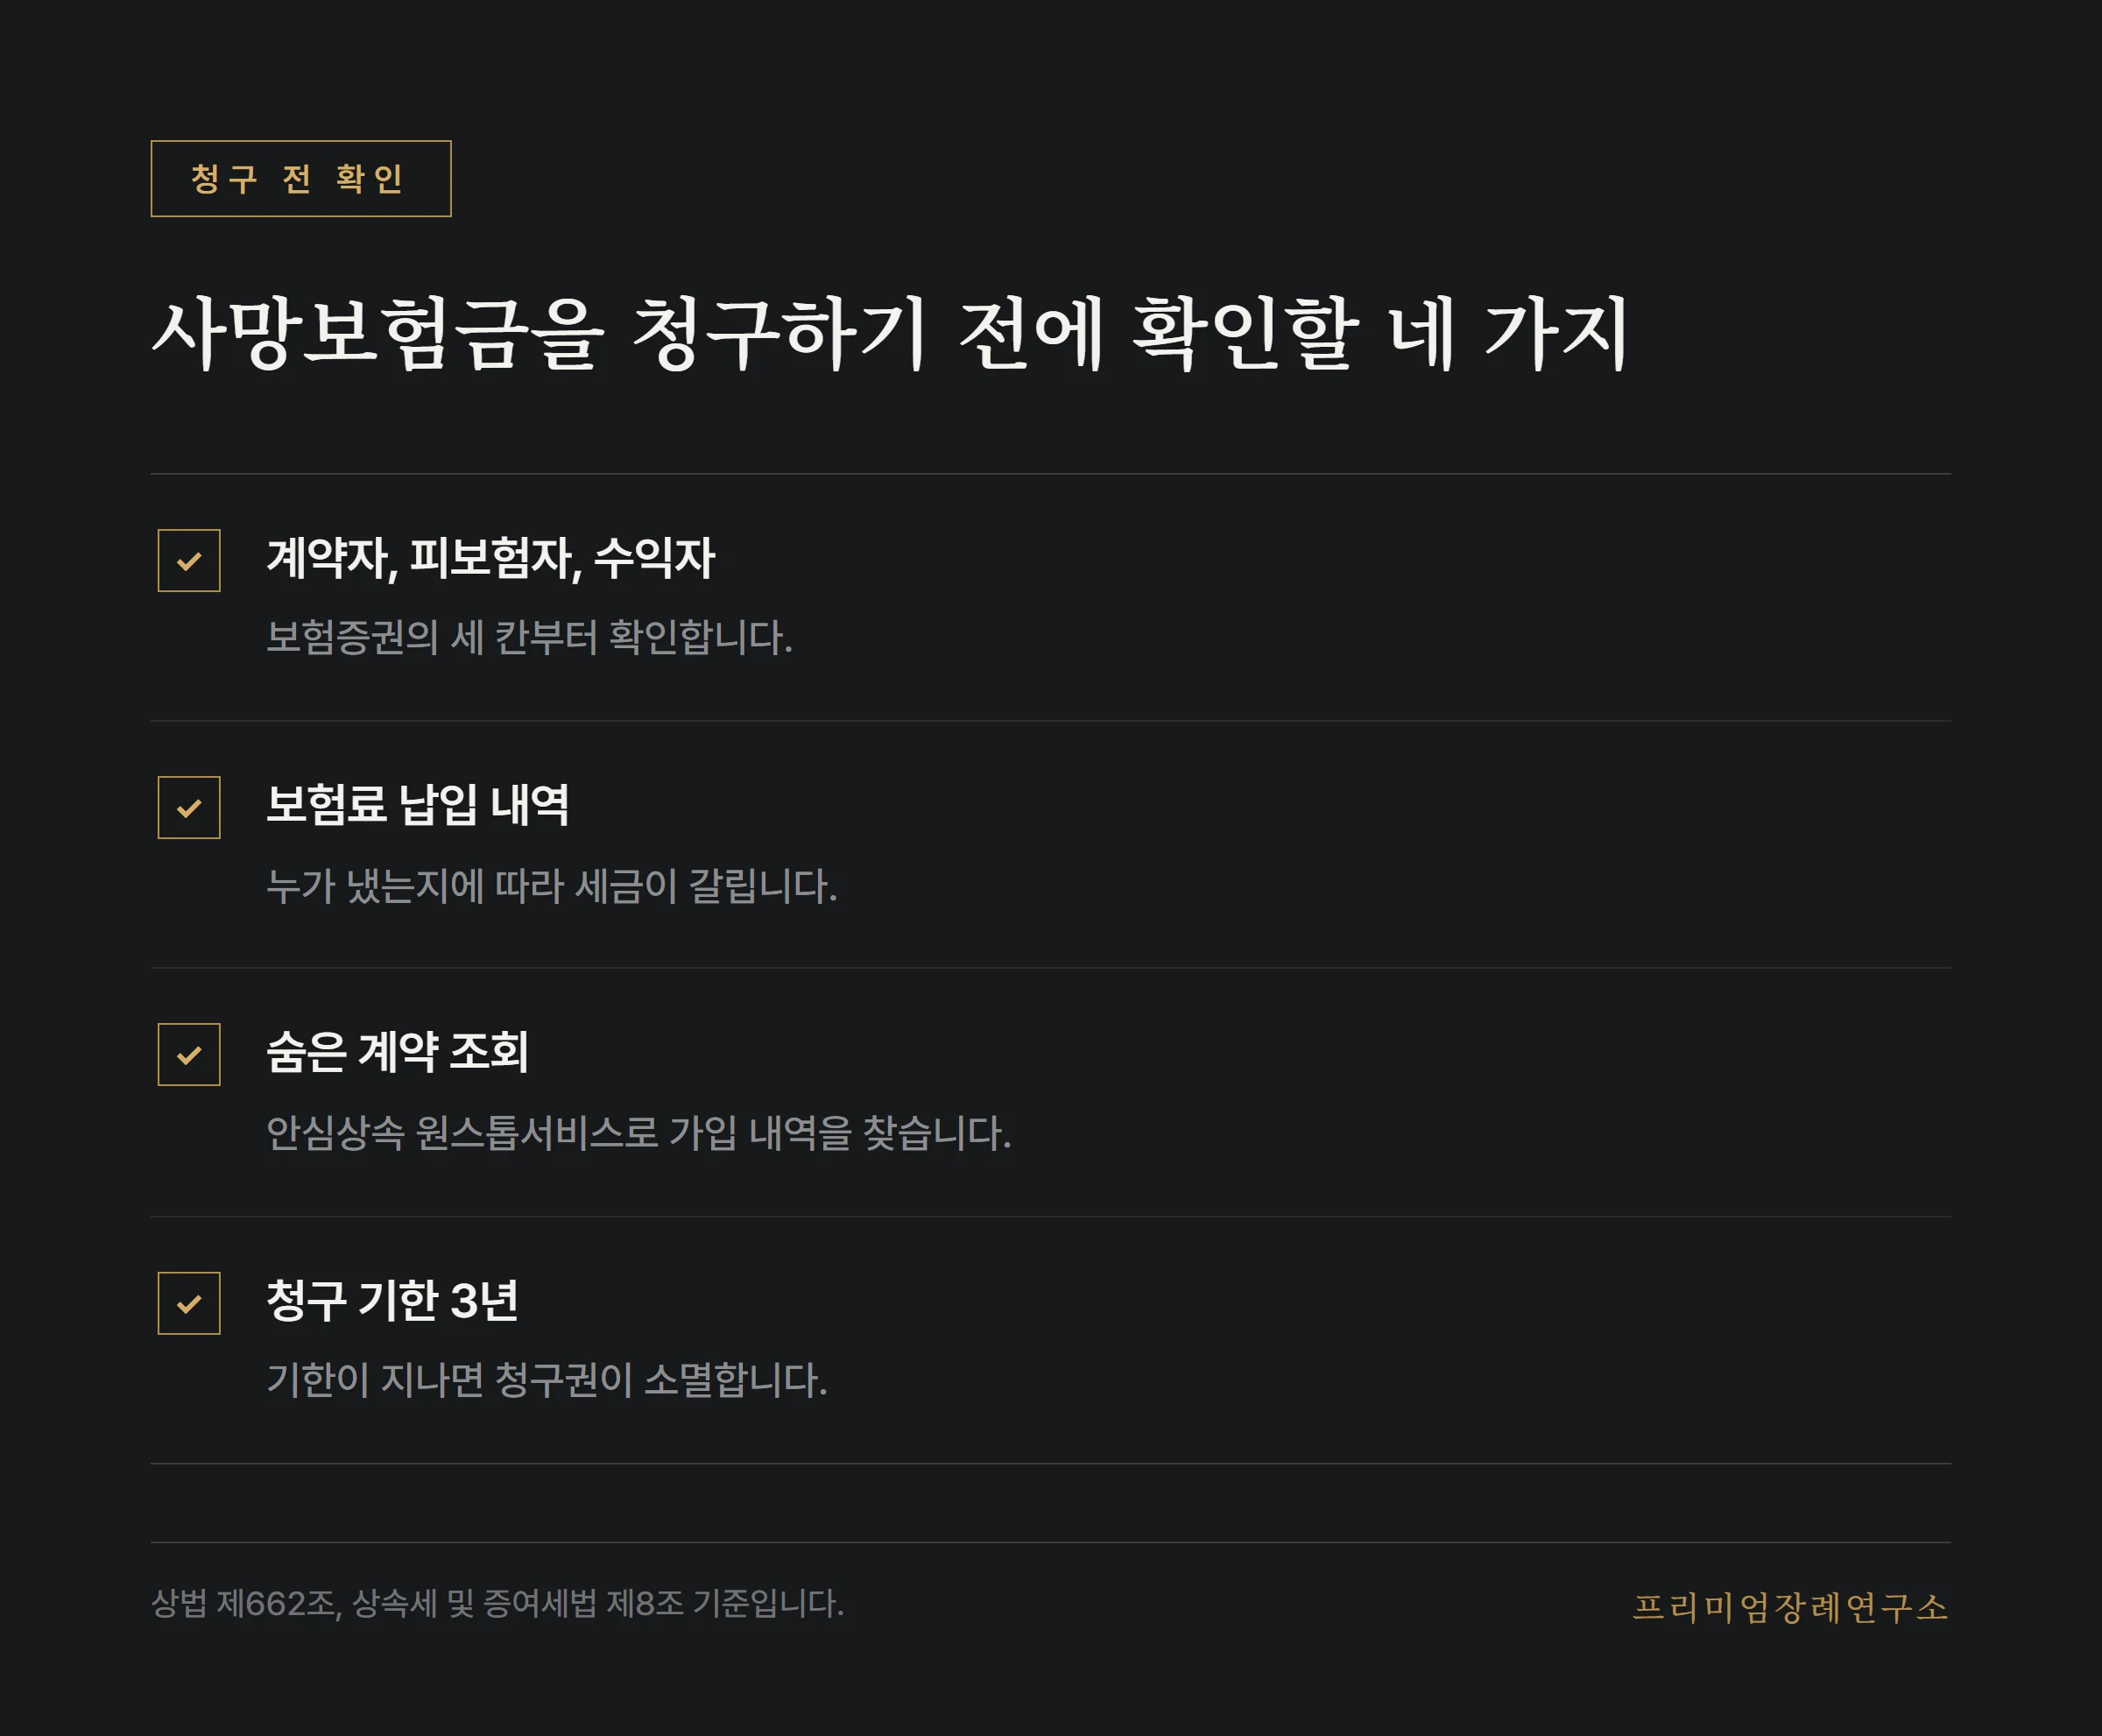
- 보험료를 실제로 낸 사람이 세금을 정합니다.
- 고인이 냈다면 상속세, 다른 가족이 냈다면 증여세입니다.
- 상속인 수익자의 보험금은 상속포기와 별개입니다.
- 청구권은 3년이 지나면 사라집니다.
간주상속재산은 상속세 및 증여세법 제8조, 보험금 증여는 제34조, 금융재산상속공제는 제22조, 청구권 소멸시효는 상법 제662조를 따랐습니다. 상속포기와 보험금의 관계는 대법원 판례의 일반 원칙이며, 개별 약관에 따라 달라질 수 있습니다.
보험금과 부의금, 상속재산이 섞이면 장례비를 어디서 낼지부터 헷갈립니다. 부의금 쪽 기준은 부의금의 검증 기준에 있습니다. 가족 사이 정산 순서가 필요하다면 프리미엄장례연구소 상담에서 함께 정리해 드립니다.
RELATED