상속세 신고의 운영 순서 사망한 달 말일부터 6개월 안에 내는 서류와 분납과 연부연납까지
상속세 신고 기한은 고인이 돌아가신 달의 말일부터 6개월입니다. 고인과 상속인 모두 해외에 주소를 두었다면 9개월입니다. 기한 안에 신고하면 산출세액의 3퍼센트를 신고세액공제로 덜어 줍니다. 상속세 및 증여세법 제67조와 제69조 기준입니다. 이 글은 그 6개월을 시점별로 나눠 누가 무엇을 하는지 정리합니다.
첫 달의 운영 기준
장례를 마치면 사망신고부터 합니다. 사망 사실을 안 날부터 1개월 안에 하는 신고이고, 이때 주민센터에서 안심상속 원스톱 서비스를 함께 신청하면 금융, 토지, 자동차, 세금, 연금 내역을 한 번에 조회할 수 있습니다. 상속세 신고서의 재산 목록은 이 조회 결과에서 출발합니다.
같은 시기에 상속인 가운데 신고를 맡을 대표를 정합니다. 상속세는 상속인 각자가 받은 몫만큼 나눠 낼 의무가 있지만, 신고서는 상속인 전원이 함께 한 장으로 내는 것이 보통입니다. 세무 대리인을 쓸지도 이때 정합니다. 상속재산에 부동산이나 비상장 주식이 있거나, 고인이 돌아가시기 전 10년 안에 자녀에게 증여한 재산이 있다면 대리인의 도움을 받는 경우가 많습니다. 사전 증여 재산은 상속재산에 다시 더해 세금을 계산하기 때문입니다.
부동산을 상속받았다면 지방세인 취득세도 따로 챙깁니다. 취득세 역시 돌아가신 달의 말일부터 6개월 안에 신고하고 내므로, 상속세와 같은 시기에 함께 준비하면 서류를 두 번 떼지 않습니다.
6개월 안의 시점별 순서
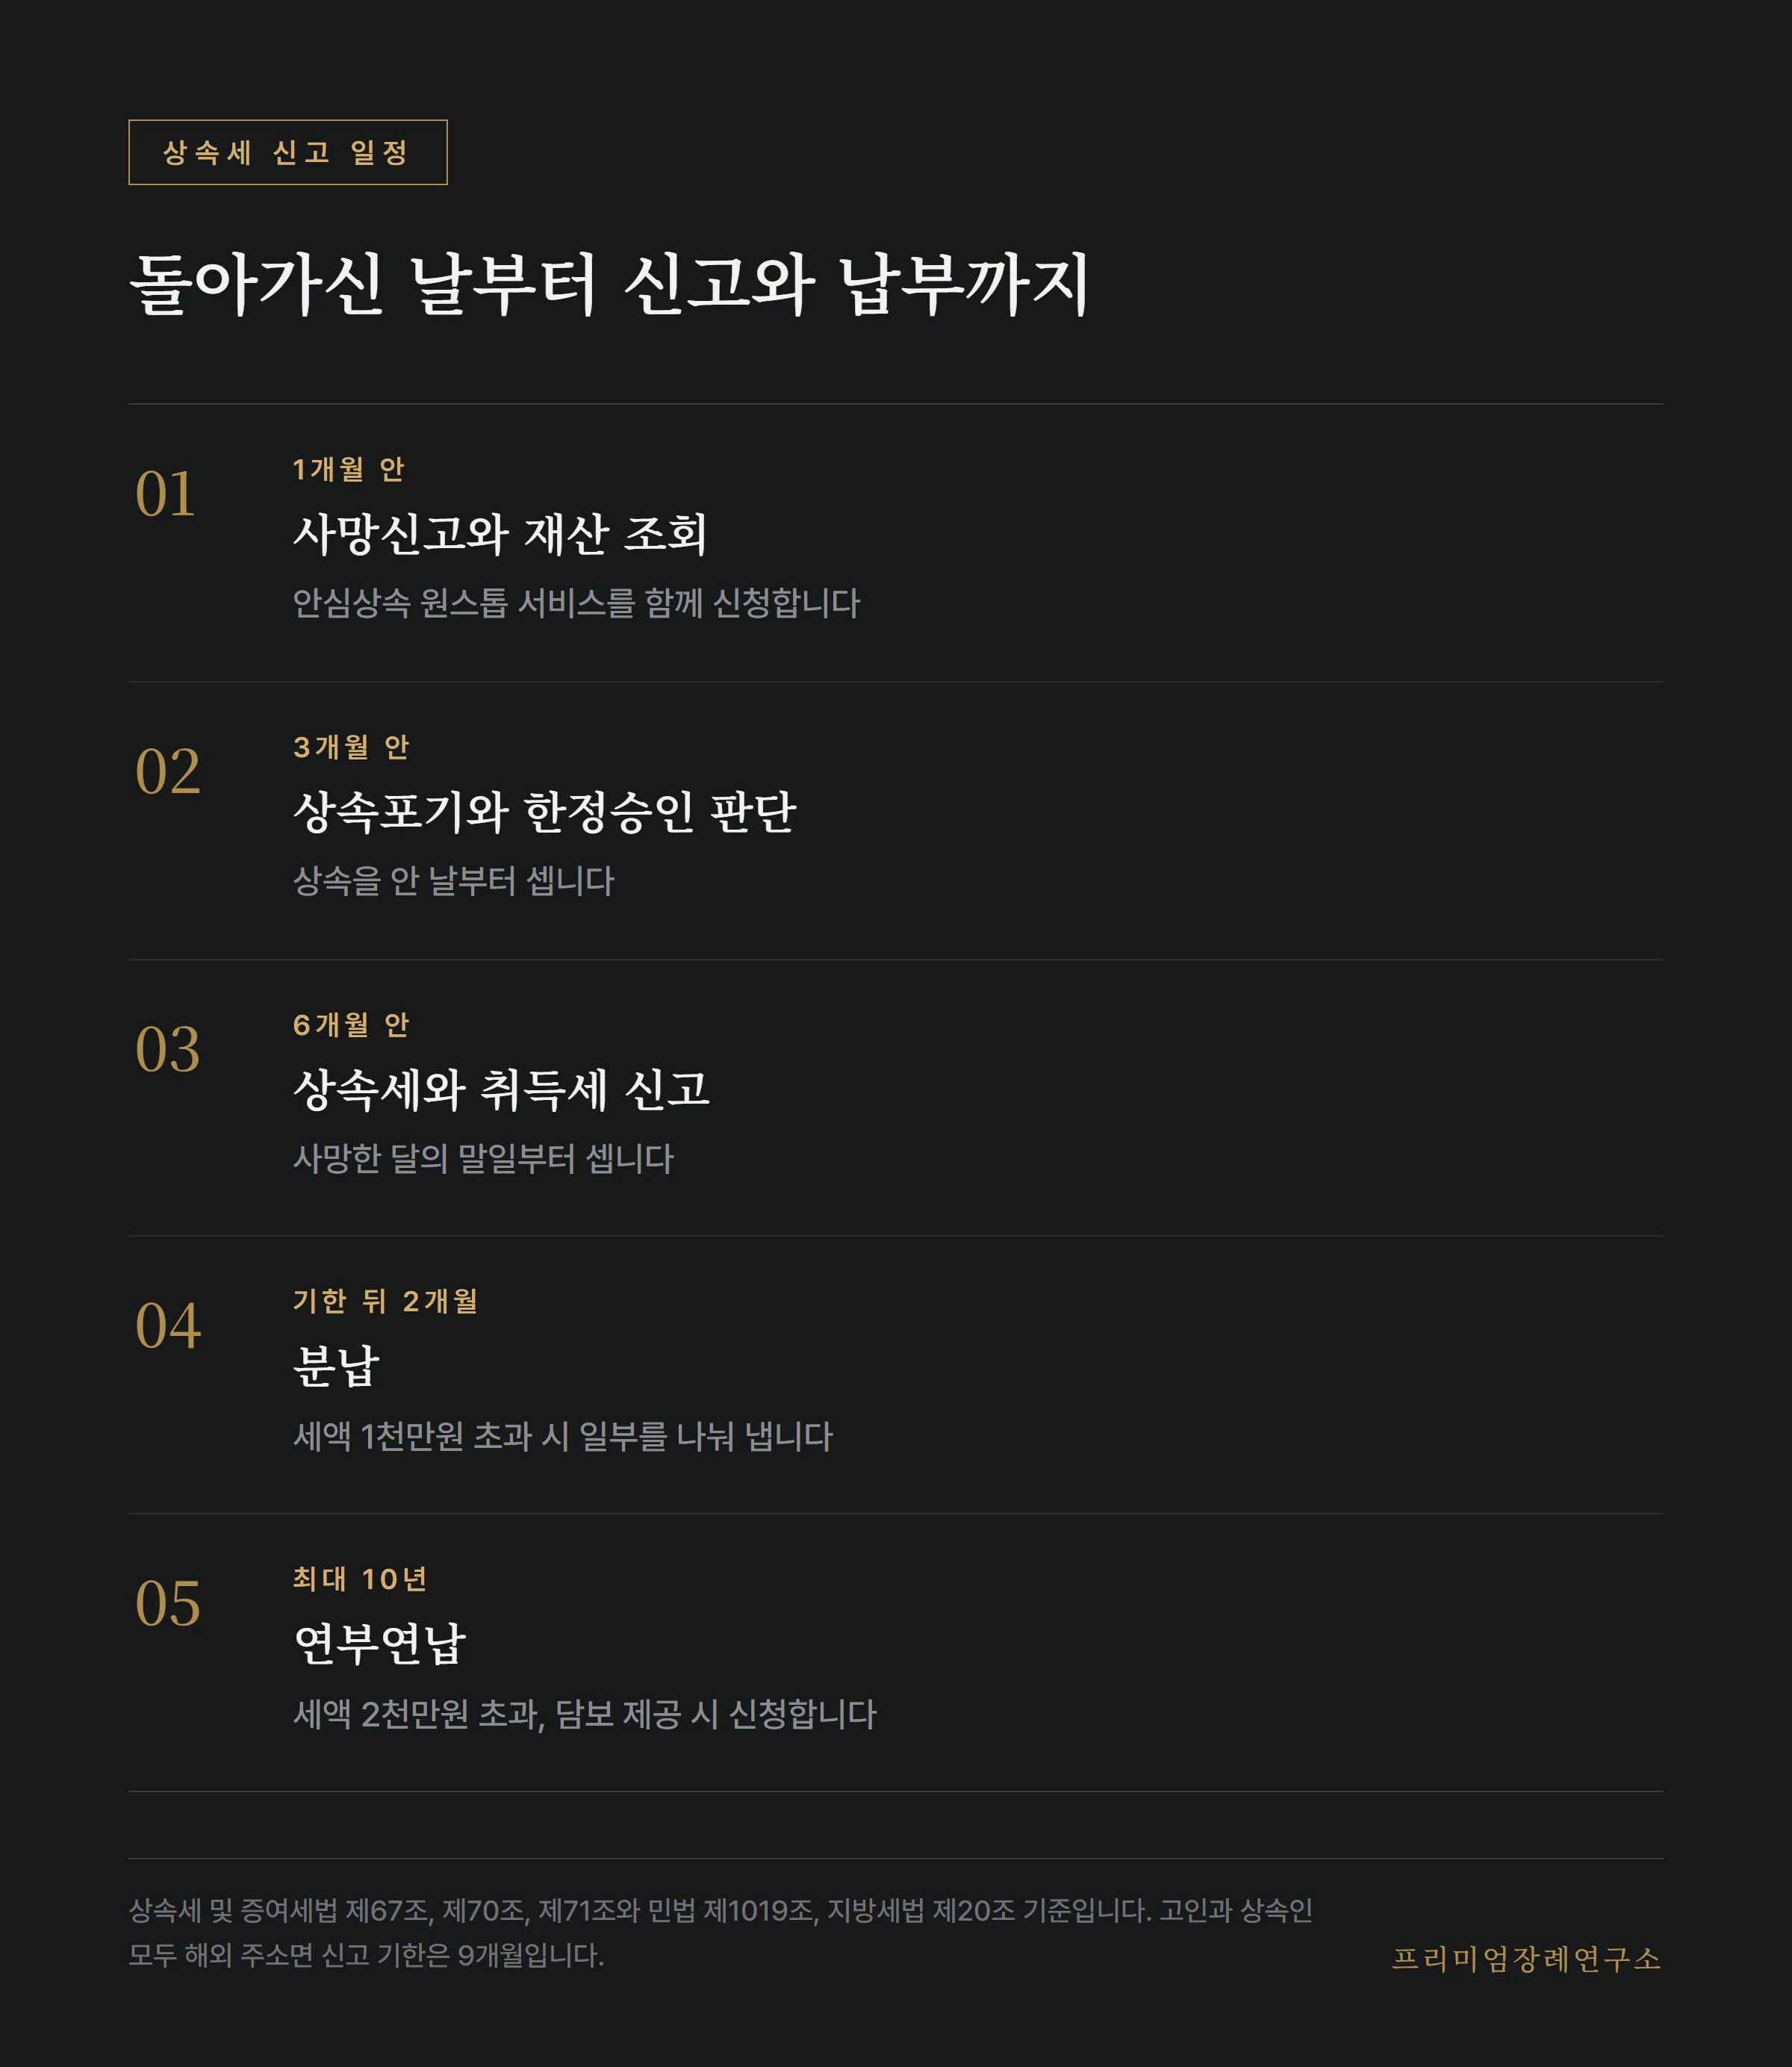
3개월은 상속포기와 한정승인의 기한입니다. 빚이 재산보다 많아 보이면 상속세보다 이 판단이 먼저입니다. 포기하거나 한정승인을 할지 정해야 신고서에 누가 상속인으로 들어갈지가 확정됩니다.
신고서에 붙이는 서류의 기준
신고서는 피상속인의 주소지를 관할하는 세무서에 내며, 홈택스로 전자신고도 할 수 있습니다. 기본 서류는 상속세 과세표준신고서와 상속재산 명세, 채무와 공과금과 장례비용을 입증하는 서류, 상속인을 확인할 가족관계 서류입니다. 상속재산을 나누는 협의를 마쳤다면 분할협의서도 붙입니다.
장례비용은 영수증이 있어야 공제받습니다. 장례식장 정산서, 장지와 봉안시설 계약서, 운구와 상조 영수증을 장례 직후 한곳에 모아 두면 신고 때 다시 찾느라 애쓰지 않습니다.
부동산은 시가로 평가합니다. 아파트처럼 비슷한 거래가 있으면 그 가격이 기준이 되고, 거래가 드문 땅이나 건물은 감정평가를 받기도 합니다. 내야 할 세금이 없어 보여도 신고해 두면 그 평가액이 나중에 팔 때의 취득가액이 되어 양도소득세 계산의 근거가 됩니다.
신고하지 않거나 적게 신고했을 때의 경계
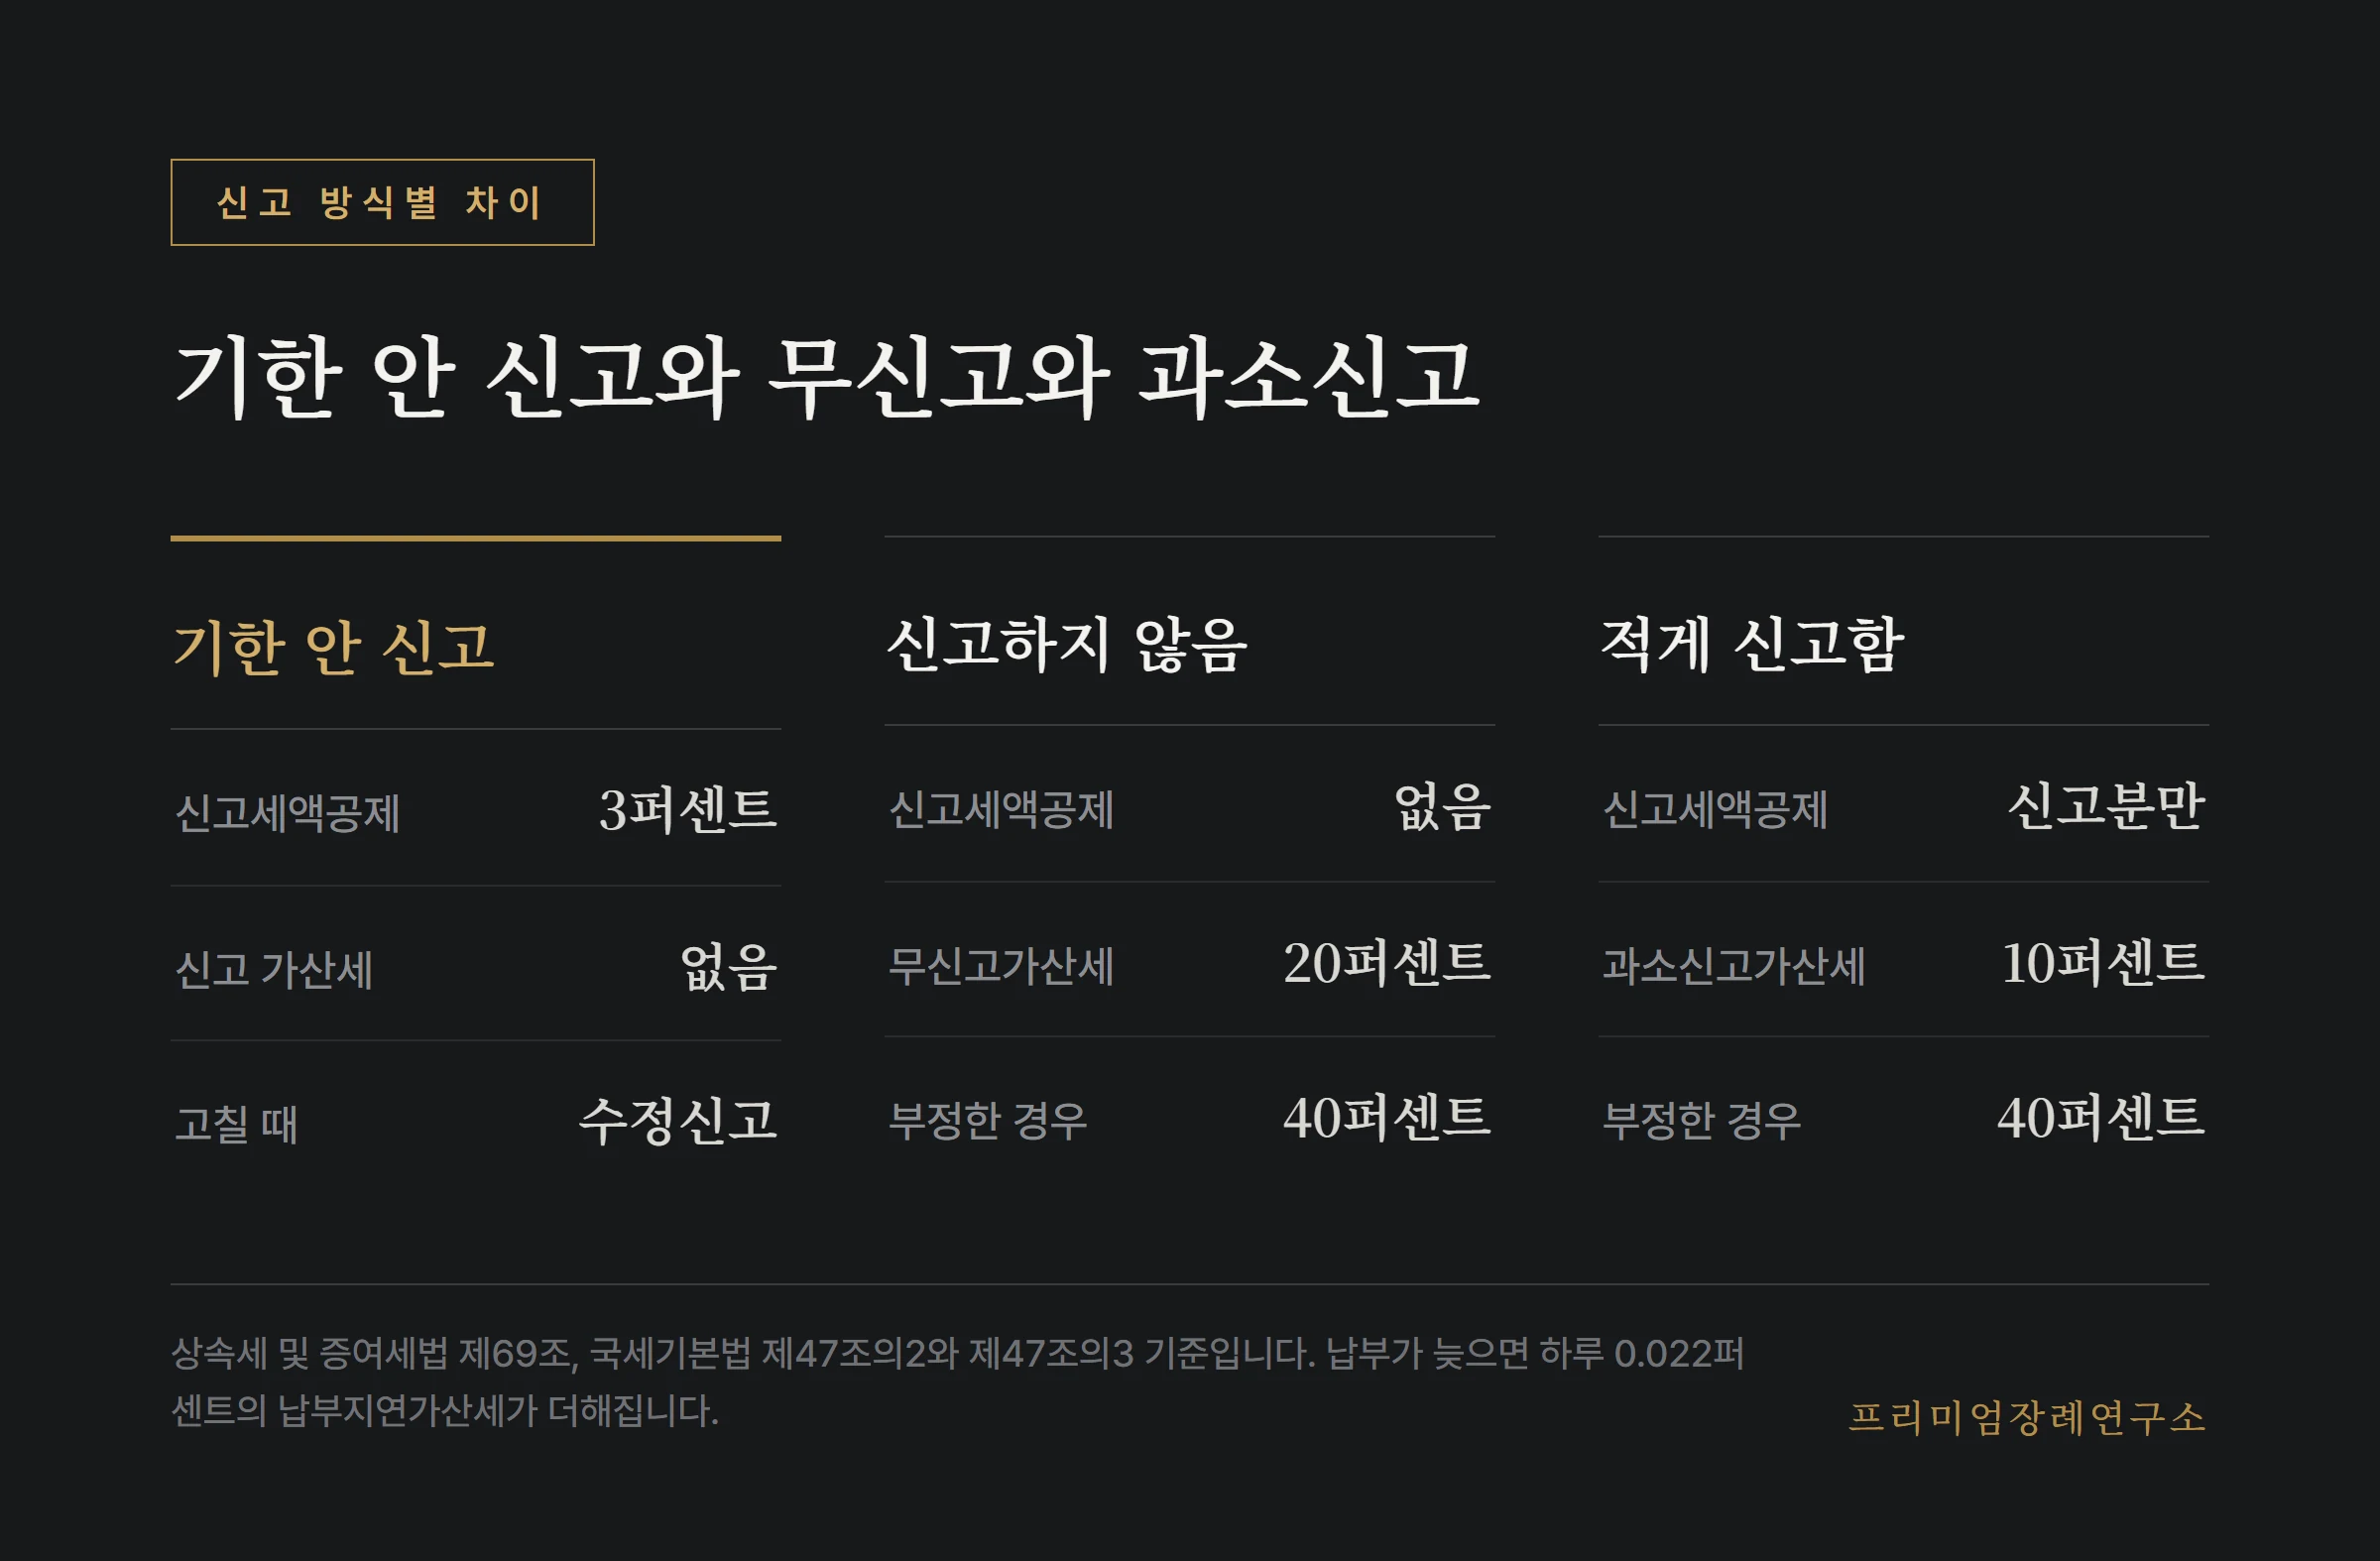
가산세는 신고를 하지 않았는지, 적게 했는지, 고의로 숨겼는지에 따라 단계가 갈립니다. 여기에 납부가 늦어진 날수만큼 납부지연가산세가 더해집니다. 기한 안에 신고만 해도 신고세액공제를 받고 무신고가산세를 피하므로, 재산 평가가 덜 끝났더라도 기한을 먼저 지키고 나중에 수정신고로 고치는 편이 부담이 적습니다.
상속인 사이의 분담 기준
상속세는 상속재산 전체에 매겨진 뒤 상속인마다 받은 비율로 나눠집니다. 각 상속인은 자기 몫을 내야 하고, 받은 재산의 한도 안에서 다른 상속인의 몫까지 함께 낼 책임을 집니다. 상속세 및 증여세법 제3조의2의 연대납부 의무입니다. 한 사람이 다른 형제의 몫까지 대신 냈다면, 받은 재산 한도 안이라면 그 형제에게 따로 증여한 것으로 보지 않습니다.
그래서 신고 전에 누가 어떤 재산을 받을지, 세금은 어느 계좌에서 낼지를 상속인끼리 정해 두는 편이 깔끔합니다. 부의금이나 고인의 예금으로 장례비와 세금을 먼저 치르고 남은 것을 나누는 집이 많은데, 이 순서를 분할협의서에 적어 두면 나중에 말이 갈리지 않습니다.
분납과 연부연납의 기준
낼 세액이 1천만원을 넘으면 일부를 신고 기한이 지난 뒤 2개월 안에 나눠 낼 수 있습니다. 세액이 2천만원 이하이면 1천만원을 넘는 금액을, 2천만원을 넘으면 절반 이하를 나눠 냅니다.
세액이 2천만원을 넘고 담보를 제공하면 연부연납을 신청할 수 있습니다. 상속세는 최대 10년에 걸쳐 나눠 내며, 나눈 기간 동안 가산금이 붙습니다. 상속재산 대부분이 부동산이라 현금이 모자라는 집에서 주로 씁니다. 신청은 신고서와 함께 냅니다.
상속세 신고를 운영하는 기준
- 사망신고 때 안심상속 원스톱 서비스로 재산부터 조회합니다.
- 상속포기와 한정승인은 3개월, 신고는 사망한 달 말일부터 6개월이 경계입니다.
- 장례비용 영수증은 장례 직후 한곳에 모읍니다.
- 기한을 먼저 지키고, 나눠 낼 세액은 분납이나 연부연납으로 신청합니다.
기한, 공제율, 분납과 연부연납 요건은 상속세 및 증여세법 제67조, 제69조, 제70조, 제71조와 국세청 상속세 안내를 기준으로 정리했습니다. 개별 재산의 평가와 세액은 세무서나 세무 대리인을 통해 확인합니다.
세율 구간은 상속세율의 기준선에, 공제 한도는 상속세 면제한도의 기준선에, 장례비용 공제는 장례식장 비용과 상속세에 정리했습니다. 장례 정산서와 영수증을 신고용으로 묶는 일은 프리미엄장례연구소 상담에서 도와드립니다.
RELATED