상속세율의 기준선 과세표준 다섯 구간 10퍼센트부터 50퍼센트까지와 누진공제
상속세율은 과세표준 1억원 이하 10퍼센트에서 시작해 30억원 초과 50퍼센트까지 다섯 구간으로 올라갑니다. 상속세 및 증여세법 제26조의 세율이며, 2026년 11월 현재 시행 중인 법률 기준입니다. 이 글은 각 구간의 경계와 누진공제액, 그리고 실제 세액이 그 경계에서 어떻게 달라지는지를 다룹니다.
세율이 걸리는 자리의 기준
세율은 상속재산 전체가 아니라 과세표준에 걸립니다. 상속재산에서 채무와 장례비용을 빼고, 일괄공제와 배우자공제 같은 상속공제를 뺀 뒤 남은 금액입니다. 그래서 같은 20억원을 남겨도 배우자가 있는지, 빚이 얼마인지에 따라 적용되는 구간이 달라집니다.
공제의 경계는 상속세 면제한도의 기준선에, 장례비용 공제는 장례비용 공제의 기준선에 따로 정리했습니다. 이 글은 공제가 끝난 다음 단계만 봅니다. 과세표준이 50만원 미만이면 세금을 매기지 않는다는 하한도 법에 있습니다.
다섯 구간과 누진공제액
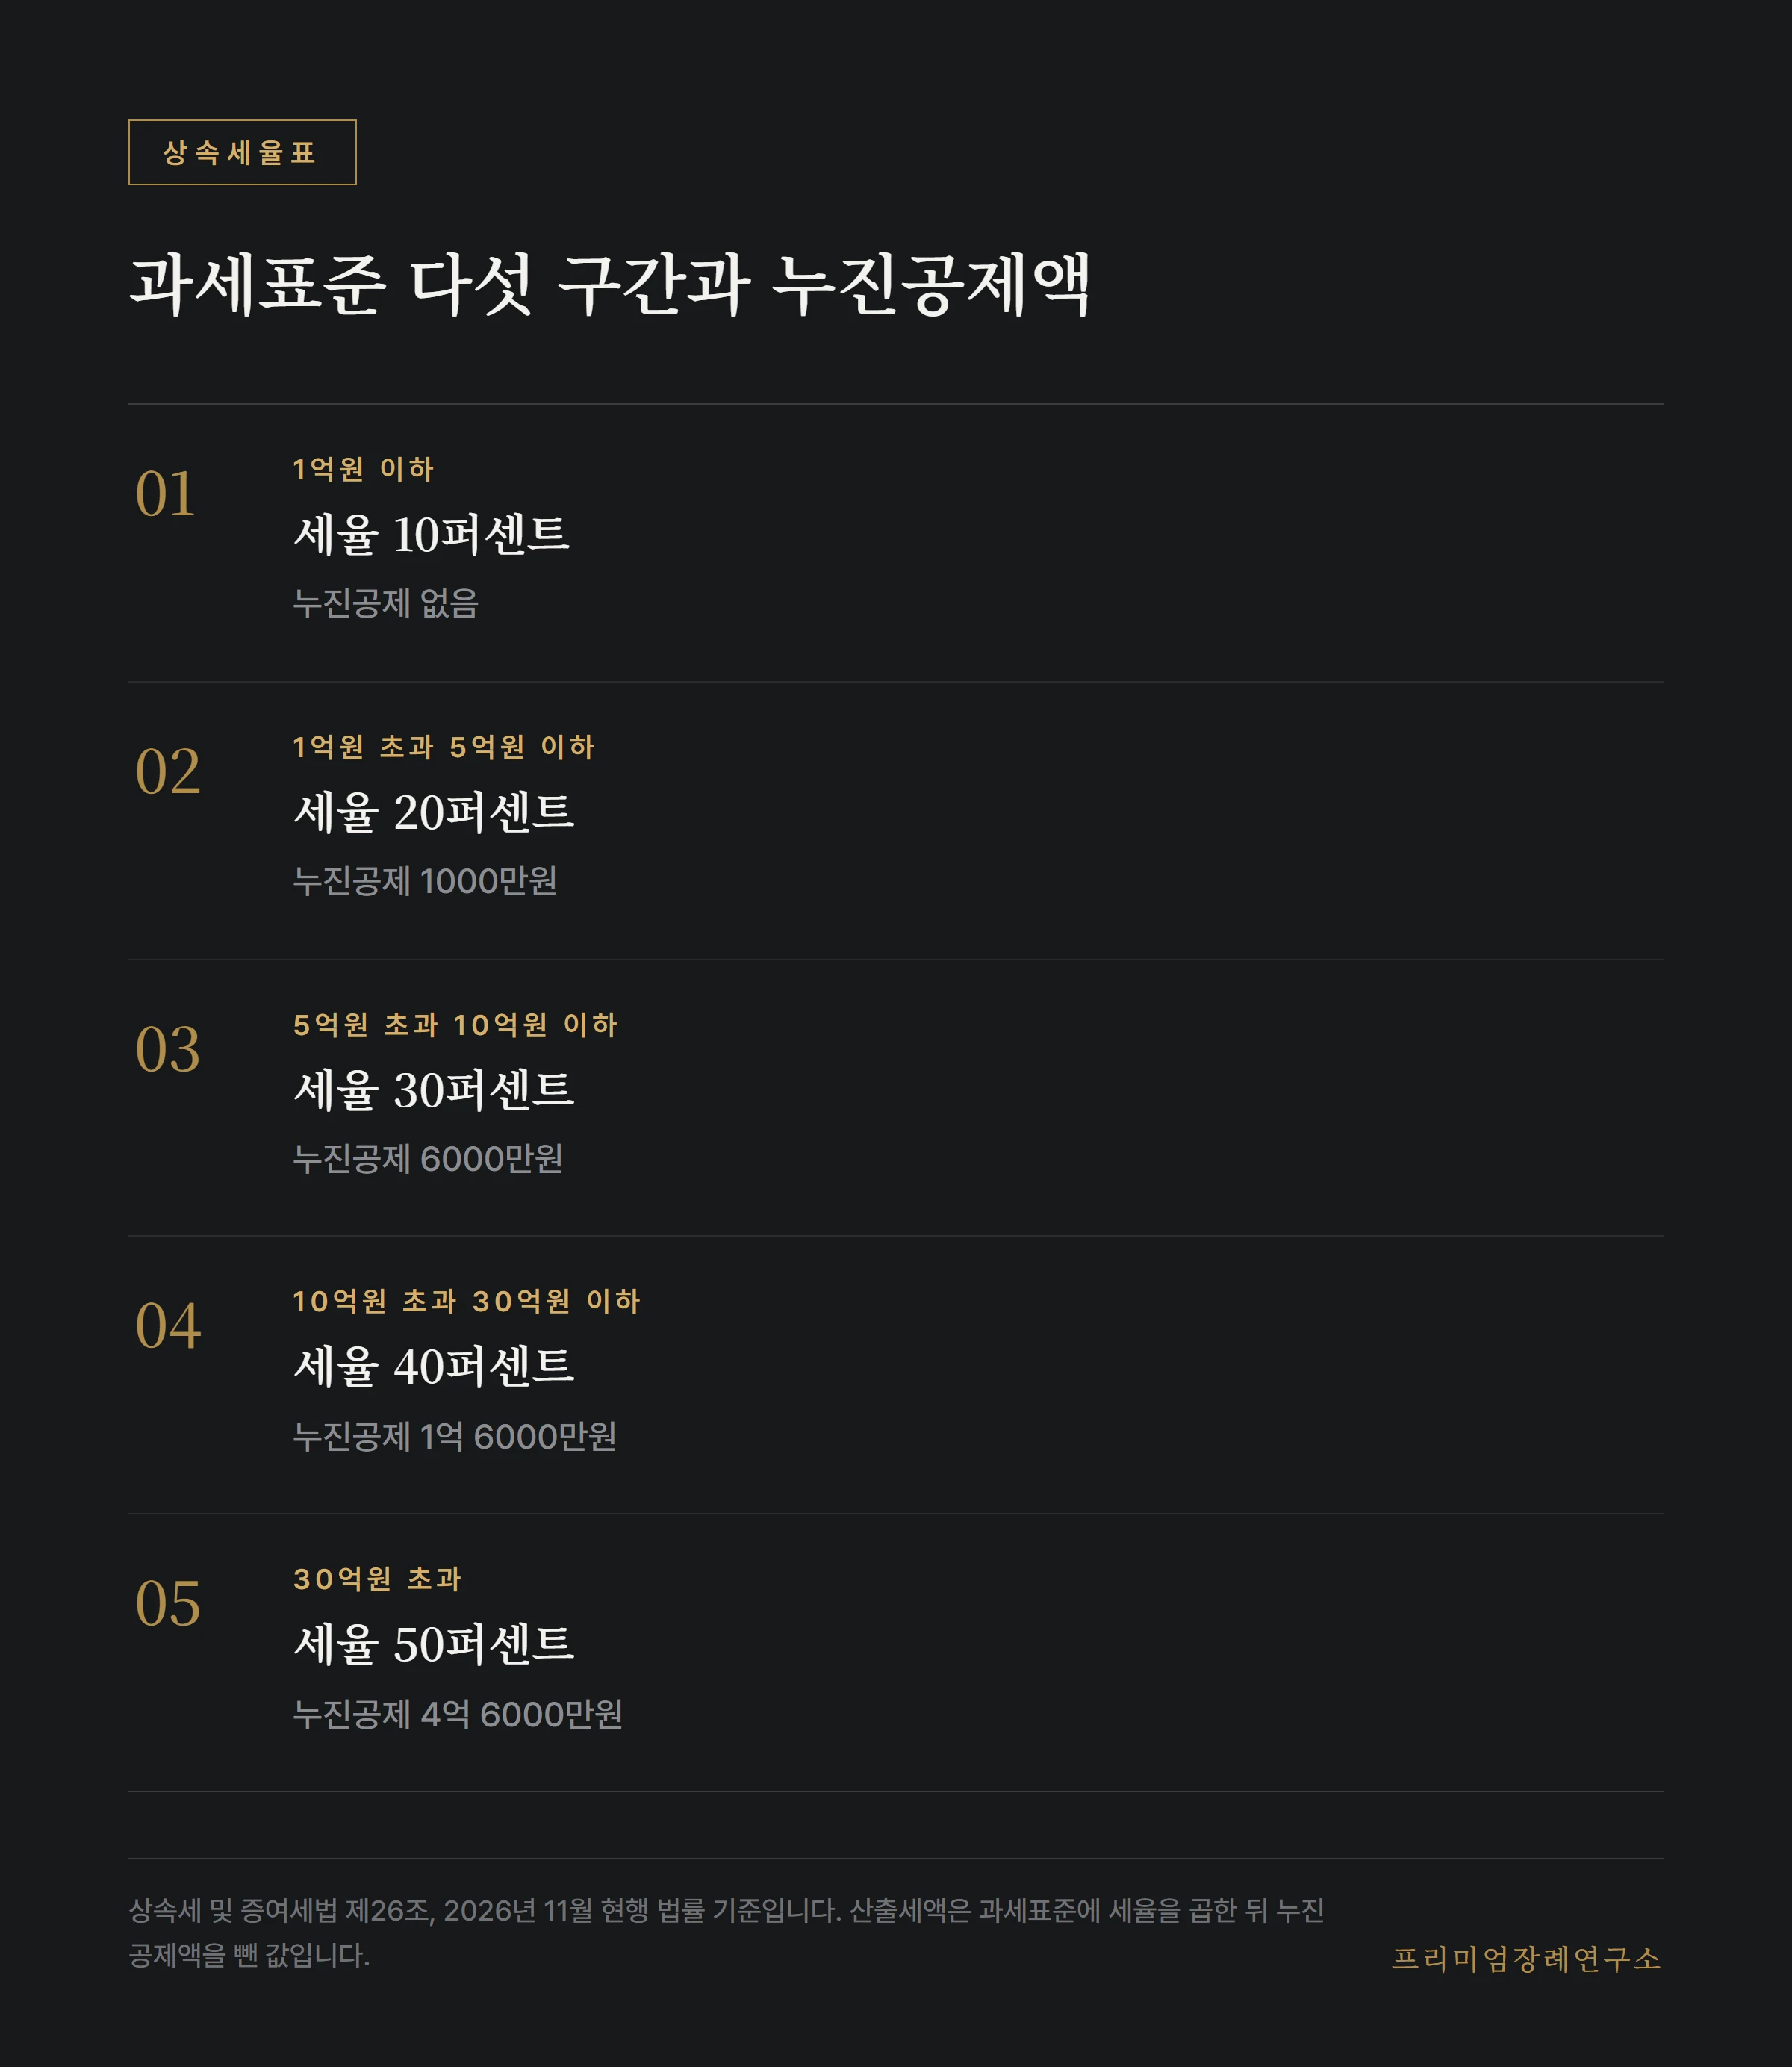
누진세율은 금액 전체에 높은 세율을 곱하지 않습니다. 구간을 넘는 부분에만 다음 세율이 붙습니다. 이 계산을 한 번에 끝내도록 만든 숫자가 누진공제액입니다. 과세표준에 해당 구간의 세율을 곱한 뒤 누진공제액을 빼면 산출세액이 나옵니다.
과세표준이 5억원을 막 넘었다고 세금이 갑자기 뛰지 않는 이유도 여기에 있습니다. 5억원을 넘는 부분에만 30퍼센트가 붙기 때문입니다. 흔히 말하는 "구간을 넘으면 세금 폭탄"은 누진 구조와 맞지 않는 말입니다.
증여세도 같은 세율표를 씁니다. 상속세 및 증여세법 제56조가 증여세율을 제26조의 세율로 정해 두었기 때문입니다. 다만 상속세는 고인이 남긴 재산 전체에 한 번 세율을 걸고 상속인이 나눠 내는 방식이라, 같은 금액이라도 여러 사람이 나눠 받는 증여와 결과가 다릅니다.
과세표준 8억원의 계산 예시
과세표준이 8억원이면 30퍼센트 구간입니다. 8억원에 30퍼센트를 곱한 2억 4000만원에서 누진공제 6000만원을 빼면 산출세액은 1억 8000만원입니다. 구간별로 나눠 더해도 같은 값이 나옵니다.
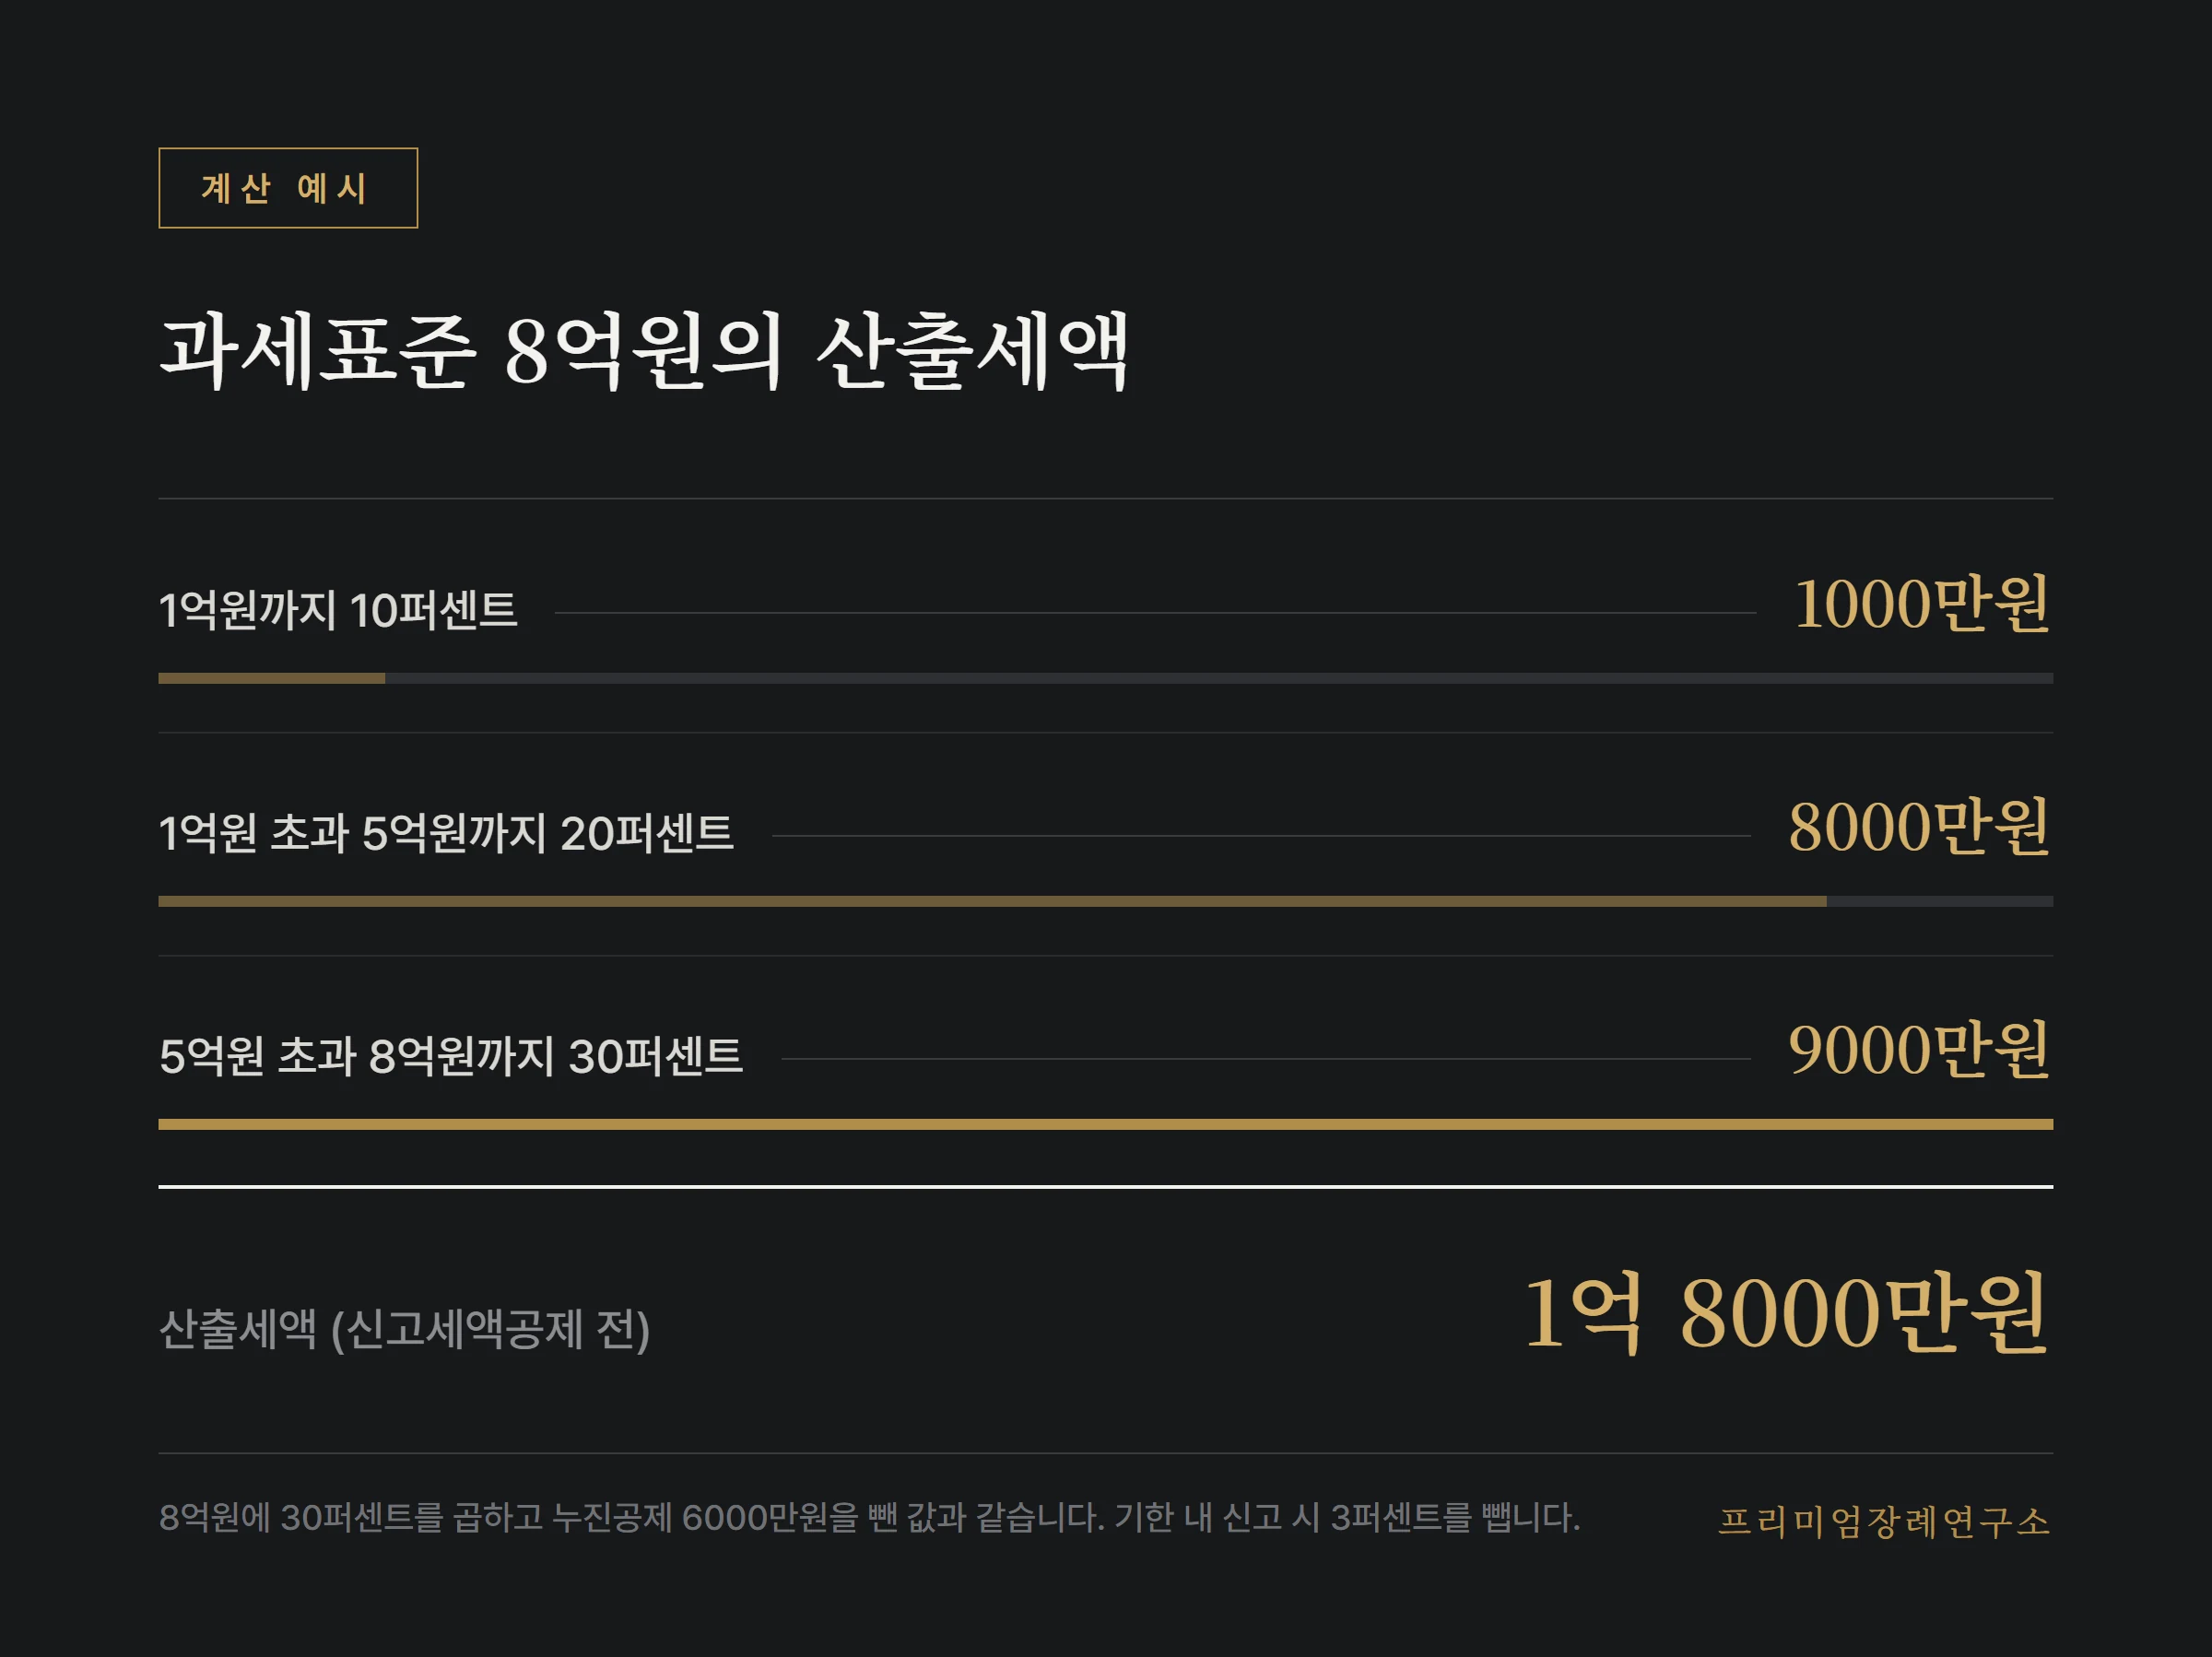
여기서 기한 안에 신고하면 산출세액의 3퍼센트를 신고세액공제로 뺍니다. 이 예시라면 540만원입니다. 같은 재산이라도 신고를 놓치면 이 공제를 받지 못하고 가산세가 더해집니다.
표면 세율과 실효 세율의 차이
과세표준 8억원은 30퍼센트 구간이지만, 산출세액을 과세표준으로 나누면 22.5퍼센트입니다. 표에 적힌 세율은 가장 위쪽 부분에만 붙는 한계세율이기 때문입니다. 과세표준이 31억원이면 50퍼센트 구간에 들어서지만, 31억원에 50퍼센트를 곱하고 누진공제 4억 6000만원을 뺀 산출세액 10억 9000만원은 과세표준의 약 35퍼센트입니다.
가족이 세금 규모를 가늠할 때는 구간 이름보다 이 실효 세율을 기준으로 삼는 편이 정확합니다. 상속재산에 부동산이 많아 현금으로 낼 돈이 부족하다면, 세액을 먼저 계산해 두어야 분납이나 연부연납 가운데 무엇을 고를지 정할 수 있습니다.
세액을 바꾸는 할증과 신고의 기준
자녀를 건너뛰고 손자녀가 바로 상속받으면 산출세액에 30퍼센트가 더해집니다. 손자녀가 미성년자이고 받는 재산이 20억원을 넘으면 40퍼센트입니다. 다만 자녀가 먼저 사망해 손자녀가 그 자리를 잇는 대습상속에는 할증이 붙지 않습니다. 그 경계는 대습상속의 검증 기준에서 볼 수 있습니다.
10년 안에 상속인에게 미리 증여한 재산은 상속재산에 다시 더해 세율 구간을 정합니다. 이미 낸 증여세는 빼 주지만, 합산 때문에 한 단계 높은 구간에 걸리는 일이 생깁니다.
신고기한과 납부 방식
상속세는 상속이 시작된 날이 속한 달의 말일부터 6개월 안에 신고하고 납부합니다. 고인이나 상속인 전원이 외국에 살면 9개월입니다. 내야 할 세액이 1000만원을 넘으면 2개월 안에 나눠 낼 수 있고, 2000만원을 넘으면 담보를 세우고 여러 해에 걸쳐 나눠 내는 연부연납을 신청할 수 있습니다.
세율 구간 판단의 기준
- 세율은 공제를 마친 과세표준에 겁니다.
- 세율을 곱하고 누진공제액을 빼면 산출세액입니다.
- 6개월 안에 신고하면 3퍼센트를 덜어 냅니다.
- 손자녀 상속과 10년 내 증여는 구간을 올립니다.
세율과 누진공제는 상속세 및 증여세법 제26조, 할증은 제27조, 신고기한은 제67조, 신고세액공제는 제69조, 분납과 연부연납은 제70조와 제71조를 따랐습니다. 2026년 11월 현재 시행 중인 법률 기준이며, 개편 논의가 이어지고 있어 신고 시점의 법령을 다시 확인합니다.
재산 규모가 큰 장례라면 장례비용 영수증을 모으는 일부터 상속세 신고까지가 한 흐름입니다. 그 순서가 필요하다면 프리미엄장례연구소 상담에서 함께 짜 드립니다.
RELATED